Domain heizanlagenvergleich.de kaufen?
Wir ziehen mit dem Projekt
heizanlagenvergleich.de um.
Sind Sie am Kauf der Domain
heizanlagenvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizanlagenvergleich.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **


Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-ASkyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-A. Breite: 148 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 530W. Bruttoinhalt: 1333 l. Nettoinhalt: 869 l. Temperatur min.: -2°C. Temperatur max.: +8°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Mit 2 Selbstschließenden Türen. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich. Belastbarkeit der Trageroste max. 25kg. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag wechselbar: nein. Abschließbar: ja. Stromstärke: 2,5A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 20,60. Energieverbrauch/Jahr: 420 kWh. Energieverbrauch/Tag: 1,15 kWh. Kühlbereich: Normalkühlung. Gewicht: 177 kg. Verpackungsbreite: 150 cm. Verpackungstiefe: 85 cm. Verpackungshöhe: 205 cm. Versandgewicht: 174 kg. Verpackungseinheit: 1.2310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
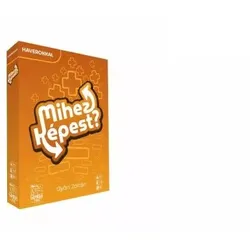
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Heizraum Aufkleber mit Text Heizung Wärme waagerecht A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entfällt die Gewerbesteuer?
Die Gewerbesteuer entfällt, wenn ein Unternehmen keinen Gewinn erwirtschaftet, da die Steuer auf den Gewinn eines Unternehmens erhoben wird. Wenn ein Unternehmen Verluste macht, wird keine Gewerbesteuer fällig. Zudem gibt es Freibeträge, bis zu denen keine Gewerbesteuer gezahlt werden muss. In manchen Fällen können auch bestimmte Betriebe oder Organisationen von der Gewerbesteuer befreit werden, beispielsweise gemeinnützige Organisationen. Die genauen Voraussetzungen für eine Befreiung von der Gewerbesteuer können je nach Bundesland und individueller Situation variieren. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **


Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-ASkyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-A. Breite: 74 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 840W. Bruttoinhalt: 610 l. Nettoinhalt: 418 l. Temperatur min.: -18°C. Temperatur max.: -22°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag: Rechts. Türanschlag wechselbar: ja. Abschließbar: ja. Stromstärke: 12,68A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 24,40. Energieverbrauch/Jahr: 861 kWh. Energieverbrauch/Tag: 2,36 kWh. Kühlbereich: Tiefkühlung. Gewicht: 118 kg. Verpackungsbreite: 85 cm. Verpackungstiefe: 80 cm. Verpackungshöhe: 205 cm. Verpackungseinheit: 1.1981,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-ASkyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-A. Breite: 148 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 530W. Bruttoinhalt: 1333 l. Nettoinhalt: 869 l. Temperatur min.: -2°C. Temperatur max.: +8°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Mit 2 Selbstschließenden Türen. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich. Belastbarkeit der Trageroste max. 25kg. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag wechselbar: nein. Abschließbar: ja. Stromstärke: 2,5A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 20,60. Energieverbrauch/Jahr: 420 kWh. Energieverbrauch/Tag: 1,15 kWh. Kühlbereich: Normalkühlung. Gewicht: 177 kg. Verpackungsbreite: 150 cm. Verpackungstiefe: 85 cm. Verpackungshöhe: 205 cm. Versandgewicht: 174 kg. Verpackungseinheit: 1.2310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
-
Wann entfällt die Gewerbesteuer?
Die Gewerbesteuer entfällt, wenn ein Unternehmen keinen Gewinn erwirtschaftet, da die Steuer auf den Gewinn eines Unternehmens erhoben wird. Wenn ein Unternehmen Verluste macht, wird keine Gewerbesteuer fällig. Zudem gibt es Freibeträge, bis zu denen keine Gewerbesteuer gezahlt werden muss. In manchen Fällen können auch bestimmte Betriebe oder Organisationen von der Gewerbesteuer befreit werden, beispielsweise gemeinnützige Organisationen. Die genauen Voraussetzungen für eine Befreiung von der Gewerbesteuer können je nach Bundesland und individueller Situation variieren. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Heizraum Aufkleber mit Text Heizung Wärme waagerecht A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.